




2026年10月18日,由C114与北邮经管学院卫星互联网研究中心联合举办的新一期卫星互联网产业沙龙成功落幕。
本次沙龙围绕“卫星互联网产业新生态”展开讨论,三场专题分享分别聚焦“NTN国际商业化进程与展望”、“卫星互联网产业图谱、机构投资布局与展望”以及“打通最后一公里:以终端创新构建产业新生态”,后续交流还涉及卫星物联网、NTN、开放标准、终端生态与出口合规。
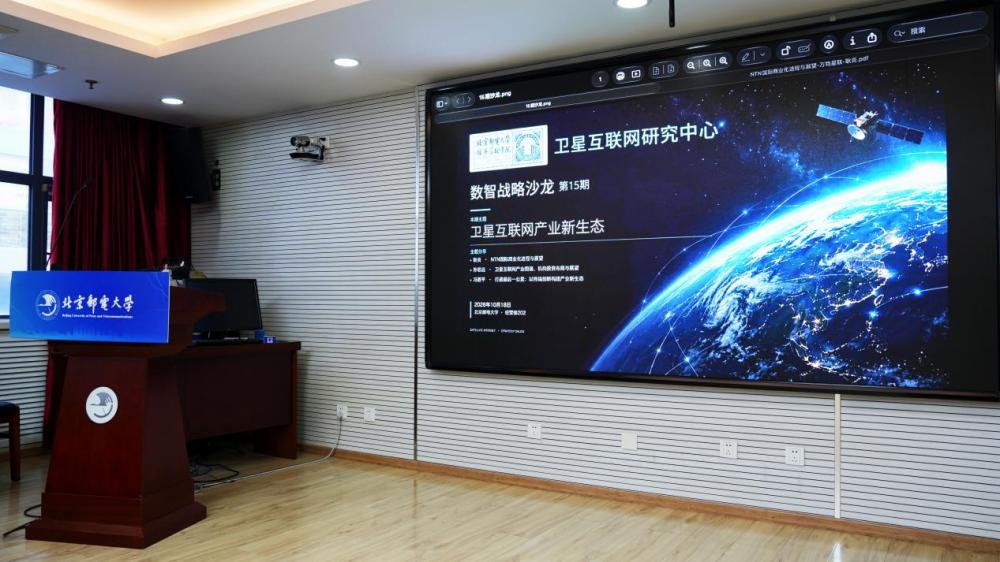
本期由北京邮电大学经济管理学院副教授、卫星互联网研究中心主任张斌主持。参与交流的专家和企业代表来自万物星联、天行探索、中雷电科、云链金汇、中关村科学城、北京市科学技术研究院战略所、北京邮电大学人工智能学院、晨声咨询和一家头部卫星运营商等单位。讨论焦点始终落在产业分工和商业落地:NTN标准把产业链从纵向封闭推向开放协作之后,各个环节如何重新定位;当组网不再构成瓶颈之后,卫星互联网的产业生态该如何组织,商业变现又该如何落地?
NTN国际商业化:标准正在改写竞争规则
标准被视为打开规模市场的关键。北京万物星联总经理耿炎以“NTN国际商业化进程与展望”为题,系统梳理全球NTN产业的跟踪结果。据耿炎观察,随着3GPP NTN标准与产业的持续推进,全球近乎全部传统卫星运营商都已进入NTN领域。
耿炎将传统卫星运营商的处境比作数码相机与胶卷。他分析,老牌运营商既看到NTN带来的增量,又担心它过快侵蚀原有业务。耿炎指出,随着NTN标准与业务的普及,必然带来两个结果,一是规模扩大,二是价格持续竞争。运营商比拼的不再单纯是技术和性能,而是客户经营、网络规模和服务质量以及生态覆盖能力。
在随后的交流中,与会专家重点探讨了当前IoT NTN赛道,以及其标杆企业Skylo的商业模式和护城河。在专家们看来,在卫星互联网产业版图中,IoT NTN是最确定性的赛道,将会孕育出百亿级公司。Skylo这种轻资产“虚拟运营商”模式,充分利用了NTN标准所带来的产业规模红利;不过,伴随着星座运营商的集体直接入场,产业会不会出现“批零倒挂”的现象,还需要进一步观察。专家们还指出,在IoT NTN赛道上,不能只是盯着星座与组网,而是要打通芯片—模组—终端—运营的全产业链,发挥国内产业链尤其是制造业环节的优势,加速终端出海。
产业图谱与投资布局:价值终局与兑现顺序
客户能不能留住是一回事,投入何时变成收入是另一回事。北京中关村科学城公司投资事业部高级经理孙思远以“卫星互联网产业图谱、机构投资布局与展望”为题,从机构视角拆解了卫星互连产业链的投资机遇。
孙思远指出,卫星互联网⽹是未来十⼗年确定性最⾼的硬科技赛道之⼀,但价值兑现将沿“制造发射→终端→运营”逐级展开,成本每下⼀个台阶,价值就向产业链下⼀段迁移。从产业发展趋势来看,卫星互联网已从技术验证迈入⼊规模组网⽹,2030年我国直接产业规模将会接近1000亿。从全球竞争格局来看,SpaceX凭低成本发射与规模组网⽹领跑,中国GW与千帆双星座并跑,差距集中在规模、用户⽤⼾与发射成本。从产业投资视角来看,短期押注“降本能力⼒”,包括可回收火⽕箭、批量造星与核心⼼载荷/芯片⽚;中期抓终端降本飞⻜轮与⼿机直连放量;长⻓期布局运营牌照与机载/海事/物联网⽹/应急等盲区应用⽤。
在随后的交流中,与会专家重点探讨了如何降低产业链成本、防范风险以及商业模式塑造。在专家们看来,卫星互联网产业成本有巨大下降空间,但也存在明显下限,产业需要认清成本有下限、城市不替代地面⾯,按订单与用户⽤⼾基本面⾯兑现价值。从产业风险视角来看,需要重点考虑频轨资源、运力成本与盈利周期,星座前期投入巨大,运营回报周期很长,行业与应急场景先行变现,逐步培育C端市场。对于C端市场中最受关注的手机直连,部分与会专家却表达了不同观点,虽然NTN标准降低了终端门槛和成本,但关键是如何提升运营企业的ARPU。
终端创新:最后一公里的卡点与窗口
账面尚未走平,最先能产生现金流的仍是离客户最近的终端环节。中科国信副总经理冯晋平以“打通最后一公里:以终端创新构建产业新生态”为题作了分享。
冯晋平指出,终端才是完成商业闭环的最后一公里。运营商正从建星座转向用星座,终端离客户最近;地面设备的业绩兑现通常滞后在轨制造6至12个月,2027至2028年是终端规模放量的窗口期。对于终端产品而言,需要考虑到应用场景的差异性,卫星互联网终端要突破高动态可靠连接、恶劣环境适应、极限功率预算、规模成本部署四个卡点,“每一个卡点,都是终端厂商的护城河。”
据冯晋平介绍,中科国信自2008年起与清华大学团队联合研制卫星通信系统,具备全部资质与出口许可;其卫星通信业务收入已从2022年的2000万增长到去年的1亿元。目前,中科国信正在筹划新一轮融资,落地卫通终端产品生产基地,目标是成为国内领先、世界一流卫星通信地面设备制造商和解决方案服务提供商。
发力“场景经济”:大市场里找准小切口
三位专题分享之后,天行探索创始人熊松宁结合最新出台的《关于发展新质生产力的意见》顶层设计,分享了他对于商业航天/卫星互联网产业发展的洞察。他认为新规在安全前提下规范产业发展,政策倡导方向属长期战略赛道,企业切忌盲目入局;监管约束落地,恰恰是行业进入规则重塑、变革机会显现的阶段。熊松宁指出,相关部门支持重心已经从技术、产品转向场景落地。当前硬科技赛道扎堆追逐0到1突破,却普遍面临产能过剩、场景缺失的困境,产业机会更多集中在10到100的商业化环节。
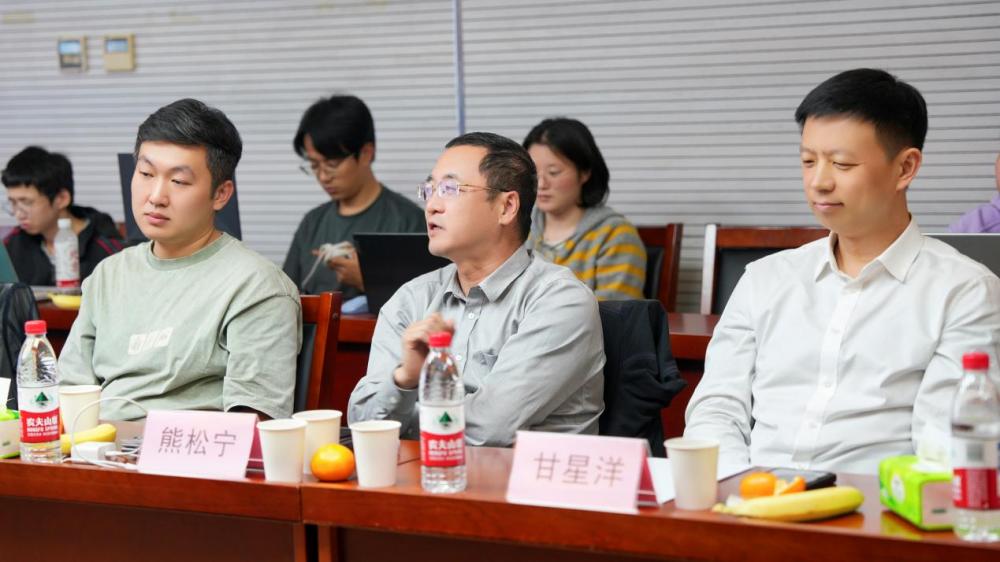
在企业策略上,熊松宁主张选择大市场里的小切口深耕,而非争抢大赛道或者局限于狭小赛道,依靠场景、资源构筑壁垒,单一技术很难形成长期护城河。同时要推进多要素资源融合,单纯卫星通信当前仍属于低频小众市场,难以做大,可面向交通、海洋等场景挖掘新消费机会,做好“场景经济”的赋能者。
作为商业航天相控阵领域的头部企业,广州中雷电科科技有限公司董事长甘星洋认为,商业航天/卫星互联网产业过去聚焦 “卡脖子” 补短板是必经阶段,但当前产业核心痛点,是尚未形成需求、应用、技术、产品一体化的系统牵引闭环。他提出,国内商业航天并非落后于欧美,而是缺少类似 SpaceX 具备强系统统筹能力的龙头企业。对比电动车赛道,国内已跑出完整产业集群,但商业航天要自主孵化产业链,仍面临典型的先有鸡还是先有蛋难题:上游降成本、产品定义都依赖系统侧拉动,不少配套企业仍习惯按总体方需求接单。
互动专家北京云链金汇公司副总经理董玉涛、北京市科学技术研究院战略所副所长黎晓东、北京晨声咨询创始人陈宝亮、北邮人工智能学院教授董超、C114总编辑周桂军等,从各自所在的产业环节参与交流,涉及商业航天/卫星互联网投融租赁、行业应用、战略研究、出海合规景和行业传播。
正如专家们所强调的,对于商业航天/卫星互联网产业而言,天上的能力正在变得不再稀缺,稀缺的是把能力转化为服务与收入的那一段。2027年比拼的是场景化的交付能力,芯片、认证、终端、流量池与计费体系需要打通,仍需产业链各环节的开放与协同,接口标准、责任边界与利益分配都需要先行明确。与会专家判断,卫星互联网一定会孕育出巨头企业,但大概率是在应用与行业客户侧。
【C114简介】
C114创立于1999年,是国内ICT领域起步最早、积淀厚重的垂直权威媒体,秉持“推动智能,链接世界” 的愿景,扎根通信主赛道,持续输出深度报道、产业沙龙与调研对接服务,紧跟产业发展脉搏,延伸至AI基础设施、卫星互联网、量子信息、光互连等前沿赛道,是DOICT从业者长期信赖的产业交流与服务阵地。
【卫星互联网研究中心简介】
北京邮电大学经济管理学院卫星互联网研究中心成立于2024年,依托北京邮电大学在信息通信工程、网络空间安全、产业经济管理等领域的学科优势,重点关注卫星企业的战略制定与实施、技术创新及商业模式等问题,致力于推动我国卫星互联网商业化进程与产业生态发展。