AI算力浪潮汹涌而来,数字基建全面升级,光通信作为智能算力的核心底座,迈入高景气全新产业周期。当下资本市场高度聚焦赛道红利,光通信上市公司成为机构与资本竞相布局的核心心宠儿,海内外头部光通信公司业绩节节攀升。
从高速光模块、硅光集成到CPO技术迭代,再到光纤光缆用于建设算力超级底座,光通信已跃出传统通信的范畴,成为支撑人工智能、云计算与数字经济发展的战略行业。
 2026/9/29【光互连观察】50G-PON,走到哪一步了?
从二十七届中国国际光电博览会(CIOE 2026)上产业界给出的信息看,答案是分层的:目标和标准是清楚的,技术和器件是过关的,卡住的是成本和需求。
查看全文> 2026/9/20【光互连观察07】CIOE的“隐藏主角”:光互连测试被重新定价
单台仪表正让位给覆盖研发、产线到现网的全链路能力,而它们共同押注的CPO、NPO、1.6T/3.2T/6.4T,正是测试先于产品规模部署的前瞻性所在。
查看全文> 2026/9/20【光互联观察06】CIOE2026,NPO为何成为云大厂的最优解?
NPO 是把光引擎从交换机前面板移到 ASIC 封装附近、但不与交换芯片“焊死”共封装的方案,被视为传统可插拔光模块向CPO(共封装光学)演进的过渡形态。
查看全文> 2026/9/18【光互连观察05】:CIOE2026,发现MicroLED从芯片到系统的进化
CIOE上集中展出的一系列方案证明,MicroLED CPO已经完成从“理论构想”到“工程样品”的跨越,依靠超低功耗的独特优势,成为下一代AI机柜短距互联极具想象空间的候选路线
查看全文> 2026/9/10【光互连观察04】一文读懂OCS,为啥成为CIOE最靓的仔?
什么是OCS,为什么需要OCS,OCS有哪些技术路径,当前的产业落地情况如何,后续又将朝着哪个方向演进?通过这篇文章,您将会对OCS产业有个概况性的了解。
查看全文> 2026/9/10CIOE中国光博会观察:光纤“四巨头”站在舞台中央
随着AI时代来临,光纤厂商进入了全新的产业发展周期,站在了光博会乃至光互连产业的舞台中央。那么,光纤“四巨头”主要展示了哪些令人眼前一亮、印象深刻的产品和方案?
查看全文> 2026/9/9光博会观察:AI超节点时代,光互联的确定性从何而来?
AI算力基建狂潮下,本届CIOE热度空前——算力瓶颈正从"计算"转向"互联",光成为必然选择。不过如今衡量光互联方案的标尺已向"确定性"倾斜:供应上要"买得到、按期交",工程上要"选对路、不踩坑",运营上要"用得起、管得住"。
查看全文> 2026/9/9光纤涨价进行时!康宁8000万英里长单落地,国内集采单价涨近90%
曾经被视为“传统通信基建”、长期陷入价格战的光纤,如今正在变成 AI 算力时代的 “硬通货”。康宁与Verizon签署的十年长单,叠加国内中国移动集采单价近90%的涨幅,共同指向一个事实:光纤行业的供需格局,已经彻底反转。
查看全文> 2026/9/4【光互连观察03】TFLN赛道测绘:谁在量产元年的牌桌上
随着单通道速率的不断提升,既有磷化铟(InP)、硅光(SiPh)等材料开始乏力,薄膜铌酸锂(TFLN)逐渐进入产业界视野,快速从实验室走向量产化。
查看全文> 2026/9/2【光互连观察02】光互连业绩爆发背后:上游“卡脖子”环节到底卡在哪
在繁荣背后,必须清醒地认识到,从高端光芯片、高速电芯片到磷化铟(InP)衬底等基础材料,关键技术仍被少数海外厂商垄断。一旦供应链出现扰动,我国光互连产业的持续扩张能力将面临严峻挑战。
查看全文> 2026/9/1【光互连观察01】拆解“易中天”史上最强财报季
被资本市场戏称为“易中天”的光互连三巨头——新易盛、中际旭创、天孚通信——交出了一份上半年合计归母净利润223.84亿元的成绩单
查看全文> 2026/8/11运营商光缆集采相继流标,“行业风向标”为何失灵?
运营商的集团级光缆集采,一直以来都是光通信行业的风向标,很大程度上左右了光纤厂商的市场份额和业绩表现。今年“行业风向标”为何失灵?在笔者看来,原因主要有三个。
查看全文> 2026/8/10LightCounting:不止于创新,CPO/NPO迈向规模化部署的“三大门槛”
近日,LightCounting举办第二届线上NPO/CPO研讨会。核心议题包括:Open CPX MSA、OIF及IPEC均将NPO机械规格列为目标规范,这几大标准化组织之间的工作是否存在协同?CPO与NPO将长期共存。究竟哪些厂商会采用CPO?其核心驱动力是什么?
查看全文> 2026/8/6坚持长期主义:长飞拥抱AI驱动的光纤行业超级周期
长飞始终身在局中,并成长为光纤行业全球领军者,完整“吃”到了AI带来的第一波红利,并展望未来的超级周期。长飞做对了什么?还将怎么做?对行业发展有何借鉴?在近期举办的长飞“科创日”上,C114围绕上述疑问进行了探寻。
查看全文> 2026/8/3投资光棒:十年之后,新一轮扩产周期开启
2016-2018年,在光棒短缺和光纤宽带/无线网络大建设的双轮驱动下,中国企业启动了光棒扩产大潮。经历了十年兴衰后,新一轮扩产周期,在AI驱动下再度开启。
查看全文> 2026/7/30港股迎“光”!不缺钱的光模块厂商图啥?
7月30日,中际旭创正式登陆港股,发行价980港元/股。在业绩爆发式增长、现金流充裕的背景下,光模块厂商为何选择此时扎堆登陆港股?这背后折射出的是AI算力需求驱动下的产业扩张逻辑,全球化布局诉求以及技术迭代的战略卡位。
查看全文> 2026/7/2440亿接盘、25亿自建!扩产焦虑再起,光里还能站多久?
光纤光缆这一被认为是“强周期 弱成长”的行业,在AI的宏大背景下,正在成为一条“长坡厚雪”的赛道。不仅传统厂商在根据形势扩充产能,多家企业通过并购跨界进入光纤光缆行业,也想要“站在光里”。
查看全文> 2026/7/10解码中国移动普缆集采:光纤涨价潮中,如何重塑良性供应格局?
中国移动2026-2027年普缆集采规模缩水30%,中标人范围扩大至6-18家,旨在应对光纤价格暴涨与供应风险,推动构建运营商与厂商互信共赢的良性供应格局。
查看全文> 2026/5/13IPEC与LightCounting举办联合研讨会:NPO只是过渡吗?
近日,IPEC国际光电委员会与LightCounting联合举办了一场关于近封装光学(NPO)的网络研讨会。来自阿里巴巴、思科、Coherent、华为、Ranovus和腾讯的专家分享了各自在NPO领域的最新进展,包括技术规格、标准化工作以及部署时间表。
查看全文> 2026/5/8拐点已至:AI引领光纤“四巨头”迈入新一轮上升周期
日前,长飞、亨通光电、烽火通信、中天科技等国内光纤光缆头部企业陆续公布2025年和2026年第一季度的业绩,从这两份成绩单中,能够清晰感受到AI算力基础设施的“军备竞赛”正在引领光纤光缆行业进入新一轮上升周期。“四巨头”2026年Q1的营收和净利润普遍实现高增长。在资本市场上,相关企业的股价和市值不断突破新高。
查看全文> 2026/4/26亨通光电一路高歌猛进,究竟做对了哪些关键选择?
2026年第一季度亨通光电实现营收177.91亿元,净利润11.05亿元,同比大增98.53%。今年第一季度光纤价格显著上涨,亨通光电无疑受益这轮光纤行业的新周期。这是客观因素,但并非所有光纤厂商都能把握,并在光纤价格下行周期里未能做出正确决策。在C114看来,亨通光电迎来“收获期”,主要做对了三件事。
查看全文> 2026/4/17历史首次:光通信公司股价超茅台,加冕A股“股王”
作为国产光芯片龙头企业,源杰科技上市3年多来,股价从100.66元/股的发行价,一跃成为A股第八只千元股,并在4月17日超过贵州茅台,成为A股新“股王”。源杰科技2025年财报显示,公司在2025年扭亏为盈,净利润大幅增长至1.91亿元。从这份财报中,我们或许能看到源杰科技股价飙升的原因。
查看全文> 2026/4/2LightCounting:到2030年,AI光互连市场有望冲击1000亿美元?
2024年,以太网光模块的销售额翻了一番,2025年又增长了70%,远超预期。近日,LightCounting在最新的报告中表示,到2030年,AI集群使用的光互连产品的年销售额有希望达到1000亿美元。不过,要实现这一目标,需要“天时地利人和”,诸多因素必须完美契合。
查看全文> 2026/4/1LightCounting OFC 26总结:为AI Scaling挑战带来秩序
LightCounting在最新的报告中表示,人工智能对算力规模扩展的不懈追求主导了刚刚结束的OFC 2026。这是OFC全体会议讨论的关键话题,Scale-up、Scale-out、Scale-across,甚至是Scale-in反复被提及。
查看全文> 2026/3/19OFC 2026见证“互连爆发”
OFC 2026期间,XPO MSA、Open CPX MSA、SDM4 MCF MSA、OCI-MSA、ACC-MSA等多个多源协议组织相继宣布成立,毫无意外都是聚焦超大规模AI数据中心的互连需求,备受行业关注。值得注意的是,中国厂商的影响力也在不断攀升,进入MSA规则制定的核心圈。
查看全文> 2026/3/17CPO现状:从质疑到战略应用还有多远?
近日,Lightwave刊登由CIR的Lawrence Gasman撰写的《CPO与AI数据中心:从质疑到战略应用》一文,系统梳理了CPO的应用现状——CPO不仅是一个技术故事,更关乎用户心理、风险容忍度、数据中心文化,以及基础设施采购方与其供应商之间关系的深刻变化。
查看全文>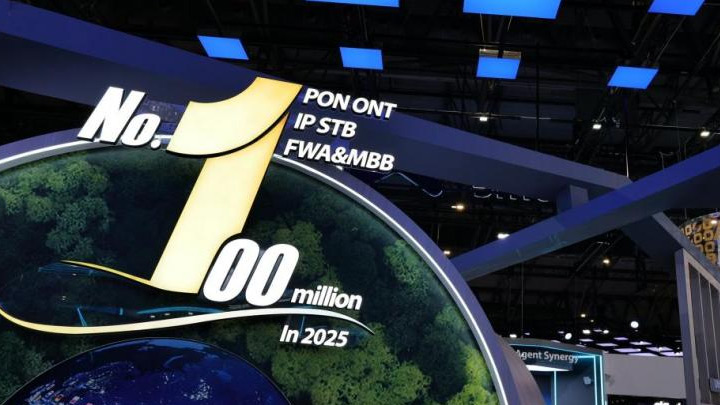 2026/3/6MWC 2026:属于光网络的“高光时刻”
2026 MWC展会现场,光通信产业链上下游的头部企业通过方案创新、产品演示等方式向业界传递出一个清晰的信号:在AI时代,光网络不再是简单的“传输管道”,而是决定AI算力能否高效释放、智能应用能否普惠普及的关键基石。
查看全文> 2026/2/24LightCounting:云巨头资本开支激增,光通信盛宴能否持续到2027年?
2025年云服务商的资本开支,以及以太网光模块和DWDM传输设备的销售增长持续超出预期。但LightCounting表示,这固然令人振奋,但对2027年及以后的“高景气度”值得怀疑,拥有备用计划比以往任何时候都更加关键。
查看全文> 2026/2/10光纤涨价,运营商集采暂停:行业“真正”拐点已至?
一则来自广东电信的光缆采购项目暂停的公告,揭开了一场由供需反转点燃的价格博弈风暴。运营商每年的需求是光纤光缆厂商的基本盘,因此,光纤光缆行业一直有“周期性”的属性。但显然这一轮周期不再是运营商主导。
查看全文> 2026/1/29供需反转确认!光纤光缆行业进入上行周期
近日,“光纤涨价不止、供不应求”的消息在资本市场盛传。事实上,光纤价格已经温和上涨了约半年时间,进入2026年后则开始加速上涨。加速上涨的原因,在于光纤供需的反转:供应端经过了几年的艰难产能出清;需求端AI数据中心建设等因素共振,导致各类光纤需求集中爆发。
查看全文> 2025/12/22长飞亨通股价联袂大涨:光纤光缆行业进入上行周期?
12月12日,A股开市后,两大光纤光缆行业龙头长飞光纤、亨通光电股价双双涨停。其中,长飞光纤近5个交易日股价上涨33.53%,总市值达1052亿元;亨通光电近5个交易日上涨28.01%,总市值644.80亿元。光纤大厂股价气贯长虹,是因为光纤光缆行业再度进入上行周期吗?
查看全文>