




C114讯 10月19日下午消息(蒋均牧)2026年全球光纤光缆大会今日在武汉中国光谷开幕。APC大会主席、工信部通信科技委专职常委、亚太光通信委员会主任委员毛谦在发布《2026全球光纤光缆产业发展报告》时表示,全球光纤光缆市场正在形成中美双核主导的两个割裂体系,中国企业在规模、成本、交付效率上已形成系统性优势,但软实力和全球化程度仍在追赶,产能出海是应对贸易壁垒的必然选择。
APC数据显示,2026年全球十强中,康宁以22.95%的份额居首,长飞13.87%,烽火、中天、亨通分别位列第三至第五位,中国企业合计全球份额已超过45%。全球市场形成两个割裂体系:北美因相关贸易法案和高额关税将中国光纤企业排除在外,价格为全球基准的2到3倍。毛谦直言,这个割裂是政策设计的结果,短期内不会改变。
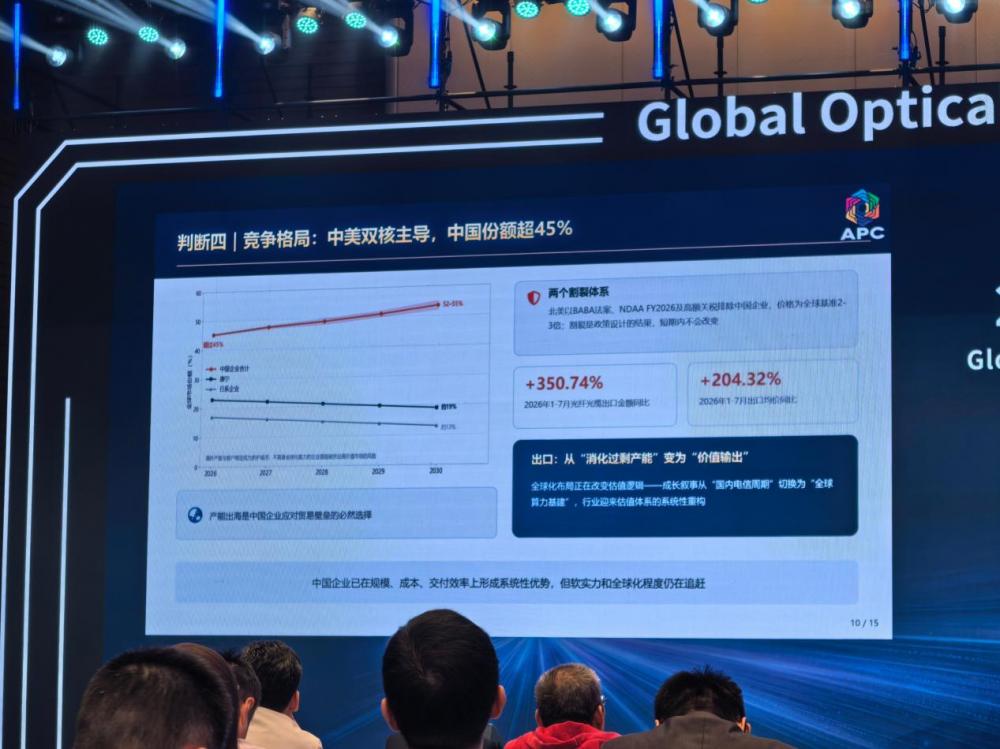
中国企业的应对策略是加速全球化布局。从进出口看,2026年1到7月,我国光纤光缆出口金额同比大增350.74%,出口均价上涨204.32%。毛谦认为,出口从消化过剩产能变为价值输出,全球化布局正在改变中国光纤光缆企业的估值逻辑,成长趋势从国内电信周期切换为全球算力基建,行业迎来估值体系的系统性突破。
竞争格局的变化并非孤立发生。毛谦将价格、供需和竞争放在同一条逻辑链上观察:需求决定权从运营商转向云厂商,光棒扩产周期构成物理刚性,供需缺口传导到价格,产品结构切换和附加值提升推动价格历史性重置,行业从低价竞争走向价值竞争。2021年到2026年,主要企业的利润增速是收入增速的8倍以上,增长动力来自价格提升和产品结构升级,行业从规模导向走向利润导向。
在竞争格局之外,技术演进正在成为区分头部企业的关键变量。毛谦判断,四条技术路径并行,节奏显著分化:G654.E以规模商用,三大运营商2027年采集量预计400到500万芯公里,同比增长30%以上,到2030年在核心网光纤中所占比例有望超过50%;空芯光纤进入早期商用部署,微软部署1.5万公里,长飞中标中国电信广东公司空芯光缆项目,烽火建成全国首条400G级省级干线空芯通信工程,但价格仍高达每芯公里4万元,规模化商用还需2到3年;保偏光纤进入需求爆发前夜,是2026年最具爆发性特征的品类,量产需求从航空航天转向AI算力核心供应链,2027年需求也会明显增长,而产能仍无法保障供应;多芯光纤仍处于技术验证阶段,生态系统的技术就绪与商业化采用预期还要3到5年。2026年10月,APC协会制定了全球首个空芯光纤国际标准,已在大会期间发布,对空芯光纤的发展和应用起到巨大推动作用。
供应链安全则从价格问题升级为战略问题。毛谦提醒,氦气、高纯石英、锗等关键原材料的供给约束属于结构性而非周期性,价格信号无法有效调节供给,传统价高者得的市场机制可能失效,供应链安全的内涵正从价格可承受扩展到供应可获得。光纤涂料受认证壁垒限制,认证周期长达1.5到2年,飞凯材料国内市场占有率超过60%,新产能预计2026年底开工建设,2027年供给弹性仍然有限,风险等级预计从3级升到4级。对位芳纶和高分子辅材是风险收敛或稳定的品类,对位芳纶国产化率已达到70%,仍有30%的供给弹性空间;高分子辅材国产化率超过90%,供应商众多,产能充裕,这两个品类预计维持当前低风险等级。
展望2027到2030年,毛谦给出四年产业图景:2027年供需缺口扩大到1.5亿到2亿芯公里,2028年新增产能释放后收窄,但保偏光纤和G657.A2环节的时点推迟到2029年以后,中国企业全球份额预计2030年提升到50%以上,需求端增长动力更加集中于AI算力和新兴市场。2027年全球需求预计6.8亿到7.2亿芯公里,北美增长到1.6亿到1.7亿芯公里,Scale-Up驱动启动带来1000万到1500万芯公里新增量;2028年全球需求7.5亿到8亿芯公里;2029到2030年达到8.5亿到9.5亿芯公里,AI相关占比超过50%。预测的核心依据是AI数据中心在总需求中占比持续提升,即使AI资本开支增速放缓,光纤需求的绝对水平也不会回到2024年。
供给端,2027年全球光棒产能微增到2.8万到2.9万吨,有效供给5.5亿到6亿芯公里,供需缺口扩大到1.5亿到2亿芯公里;2028年光棒产能达到3.3万到3.5万吨,有效供给6.5亿到7.5亿芯公里,缺口收窄到1亿到1.5亿芯公里。但保偏光纤和G657.A2的环节时点可能推迟到2029年以后,保偏光纤扩产受制于工艺积累和预制棒质量,G657.A2生产速度比标准G652.D慢10%到15%,这些瓶颈无法通过短期资本开支解决。
价格端,2027年高位运行,G652.D均价100到110元每公里,G657.A2为220到250元,G654.E为400到450元,空芯光纤逐步下降到3万到3.5万元;2028年新增产能释放后价格可能回落,但保偏光纤、G657.A2等价格韧性较强,2029到2030年价格进入新稳态。
竞争格局方面,预计到2030年中国企业全球份额从超过45%提升到50%以上,康宁份额降到19%左右,日本系企业降到13%,海外产能和客户绑定成为新护城河,不具备海外产能和客户绑定能力的企业将面临被挤出高价值市场的风险。
毛谦特别提醒关注供需反转风险。2027到2028年新增产能集中释放后,G652.D可能出现短时间内阶段性过剩,但数据中心使用的G657.A2等品类因技术壁垒和需求刚性,价格韧性较强,供需反转风险相对较低。同时需要关注氦气、高纯石英砂2027年升到5级的高风险,以及地缘政治、采购规模脱节、AI变现等方面的挑战。
从全球份额超过45%到2030年冲击50%以上,从出口消化产能到价值输出,中国光纤光缆企业的成长逻辑正在从国内电信周期切换为全球算力基建。毛谦的报告勾勒出一个清晰的竞争图景:中美双核割裂短期内不会消失,海外产能和客户绑定成为新护城河,技术壁垒和供应链韧性决定谁能留在高价值市场。对中国企业而言,出海已不是可选项,而是应对贸易壁垒、重塑估值逻辑的必答题。真正的考验在于,能否在规模优势之外,把标准、品牌、本地化交付和供应链安全做成下一轮竞争的软实力。